Fuite de toiture en Haute-Saône : que faire en urgence ?
Votre plafond goutte et vous cherchez les bons gestes à faire tout de suite. Voici comment protéger l'intérieur, limiter les dégâts et reconnaître une vraie urgence, sans jamais monter sur le toit. Vous saurez aussi qui appeler, et dans quel ordre.
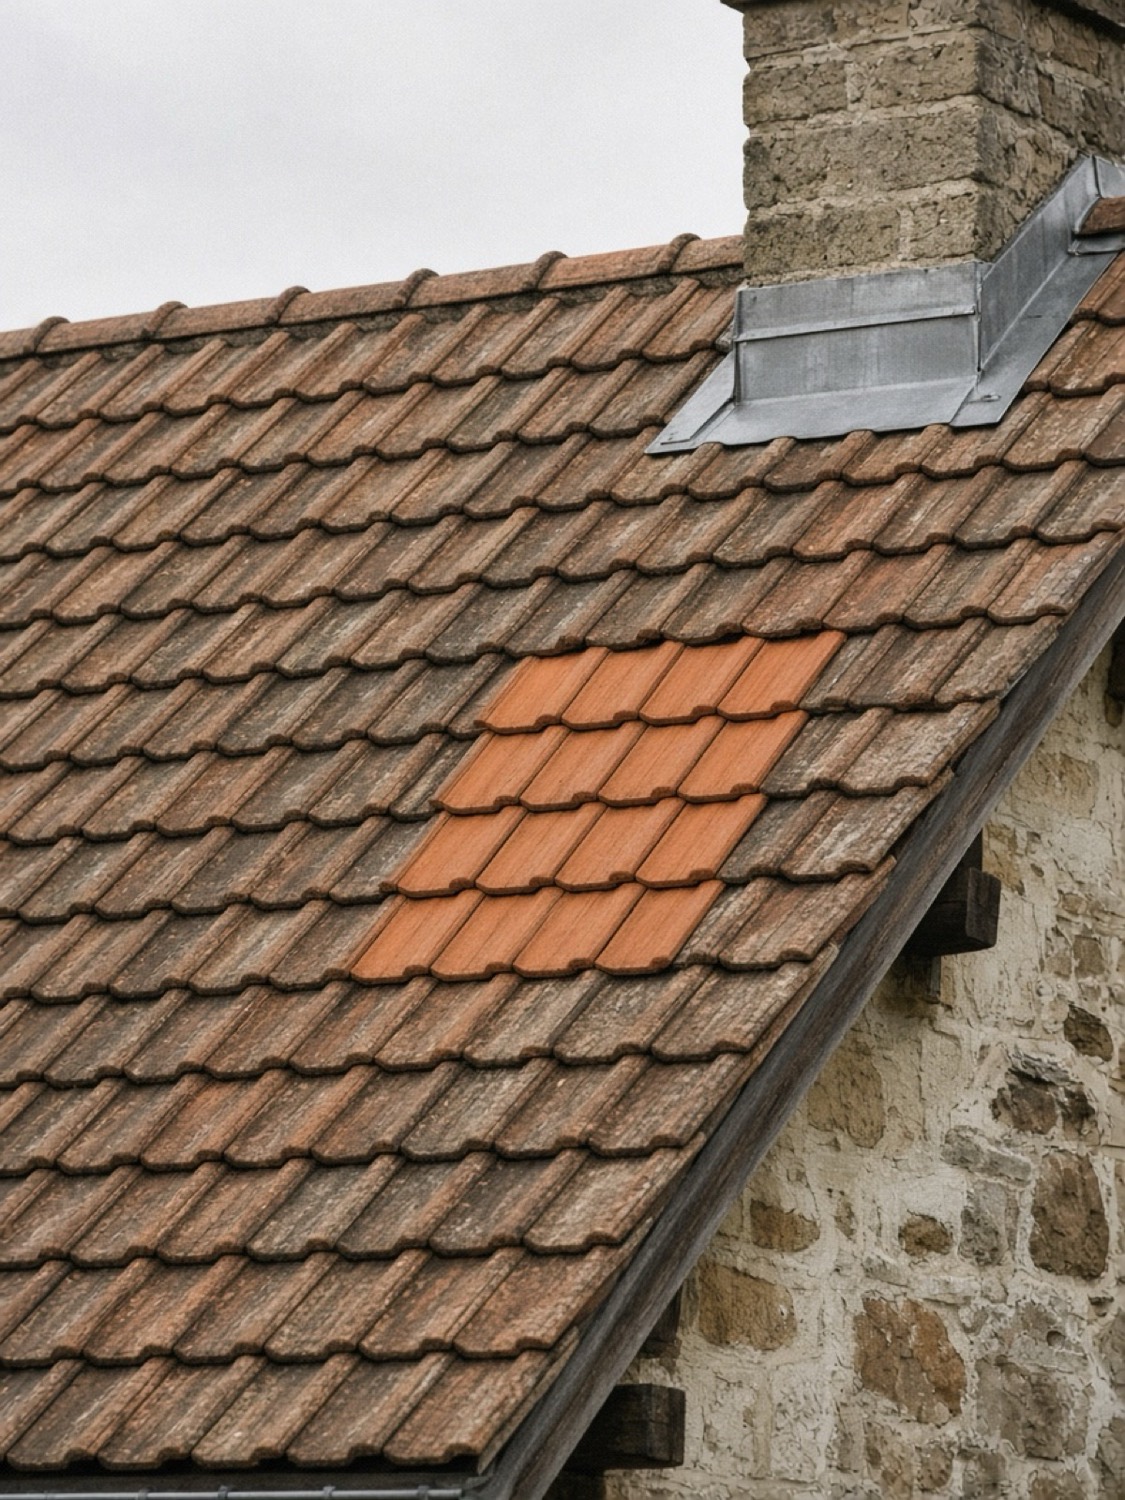
Le téléphone sonne souvent comme ça, un soir de pluie entre Vesoul et Luxeuil : « Y’a de l’eau qui tombe dans la chambre, vous pouvez passer ? » On comprend la panique. Ce qu’on veut éviter, c’est la deuxième catastrophe : quelqu’un qui monte sur le toit mouillé « pour voir », ou qui laisse une bassine toute la nuit sans sécuriser le reste.
Voici l’ordre dans lequel on raisonne sur place, et ce qu’on vous dirait au téléphone avant même de démarrer la camionnette.
D’abord : protégez l’intérieur, pas le faîtage
Avant de parler tuiles, on parle meubles et électricité.
- Écartez ce qui craint l’eau (cartons, literie, appareils).
- Coupez le circuit concerné si l’eau approche prises ou luminaires.
- Récupérez l’eau (bassines, serpillères) et notez l’heure : utile pour l’assurance.
- Photographiez auréoles, gouttes, plinthe humide, avant de tout nettoyer.
Une auréole stable peut souvent attendre 48 à 72 h. Un écoulement actif, des tuiles au sol, une souche qui bouge : là, c’est une vraie urgence. On ne traite pas les deux au même rythme.
On ne monte pas sur un toit sous la pluie « pour jeter un œil ». Ni au-delà de ~40 km/h de vent, ni sur une pente raide sans matériel. Les métiers couverture-charpente concentrent une part énorme des chutes mortelles du BTP. Ce n’est pas une phrase d’assurance : c’est ce qu’on refuse de laisser faire à un client.
Repérer sans monter : ce que le plafond raconte déjà
Souvent, on n’a pas besoin d’être sur le faîtage pour savoir où chercher.
- Une tache sous une noue ou un chêneau : l’eau a un chemin préféré.
- Une tache près d’une souche de cheminée : solin / étanchéité de raccordement.
- Des gouttes après une rafale : tuiles déplacées, faitière, rive.
- De l’eau qui continue par temps sec : parfois condensation ou retard d’infiltration dans l’isolant, pas forcément une « fontaine » ouverte.
En Haute-Saône, avec un parc de maisons anciennes (beaucoup d’avant 1971) et des hivers qui enfoncent la mousse dans les joints, on voit beaucoup d’infiltrations « lentes » qui deviennent soudainement visibles un week-end d’orage. Ce n’est pas magique : c’est l’eau qui a trouvé le chemin.
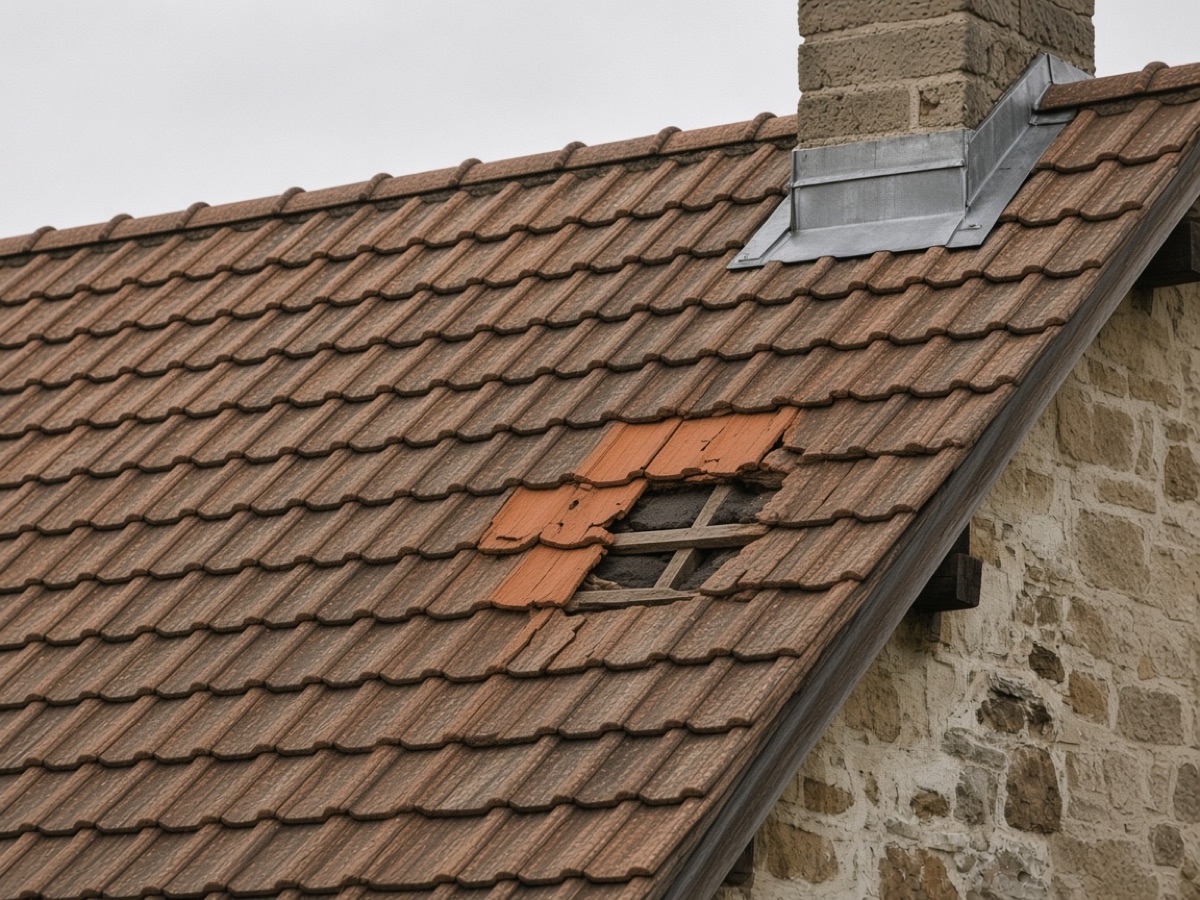
Tuiles manquantes près d’une souche : l’eau entre, l’isolant s’imprègne, le plafond tache. On sécurise d’abord, on refait propre ensuite.
Bâchage : utile, mais pas improvisé
L’assureur attend souvent une mise hors d’eau conservatoire sous 24–48 h. Le bâchage, c’est ça : limiter l’aggravation, pas « réparer ».
Ce qu’on fait correctement :
- bâche ≥ 150 g/m²,
- débord d’environ 1 m de chaque côté de la zone,
- fixation par tasseaux, évacuation vers le bas de pente,
- photos avant / après.
Ce qu’on a déjà vu rater : une bâche de jardin coincée sous deux briques, qui s’envole au premier coup de vent et arrache encore plus de tuiles. Ou un client qui colle du silicone sur une tuile à 8 m du sol. Non.
Budget d’ordre : 150 à 600 € pour un bâchage d’urgence selon surface et accès ; le déplacement + 1re heure de diagnostic tourne souvent autour de 120–400 € TTC. Hors heures ouvrées, ça majore. On le dit avant, pas sur la facture surprise.
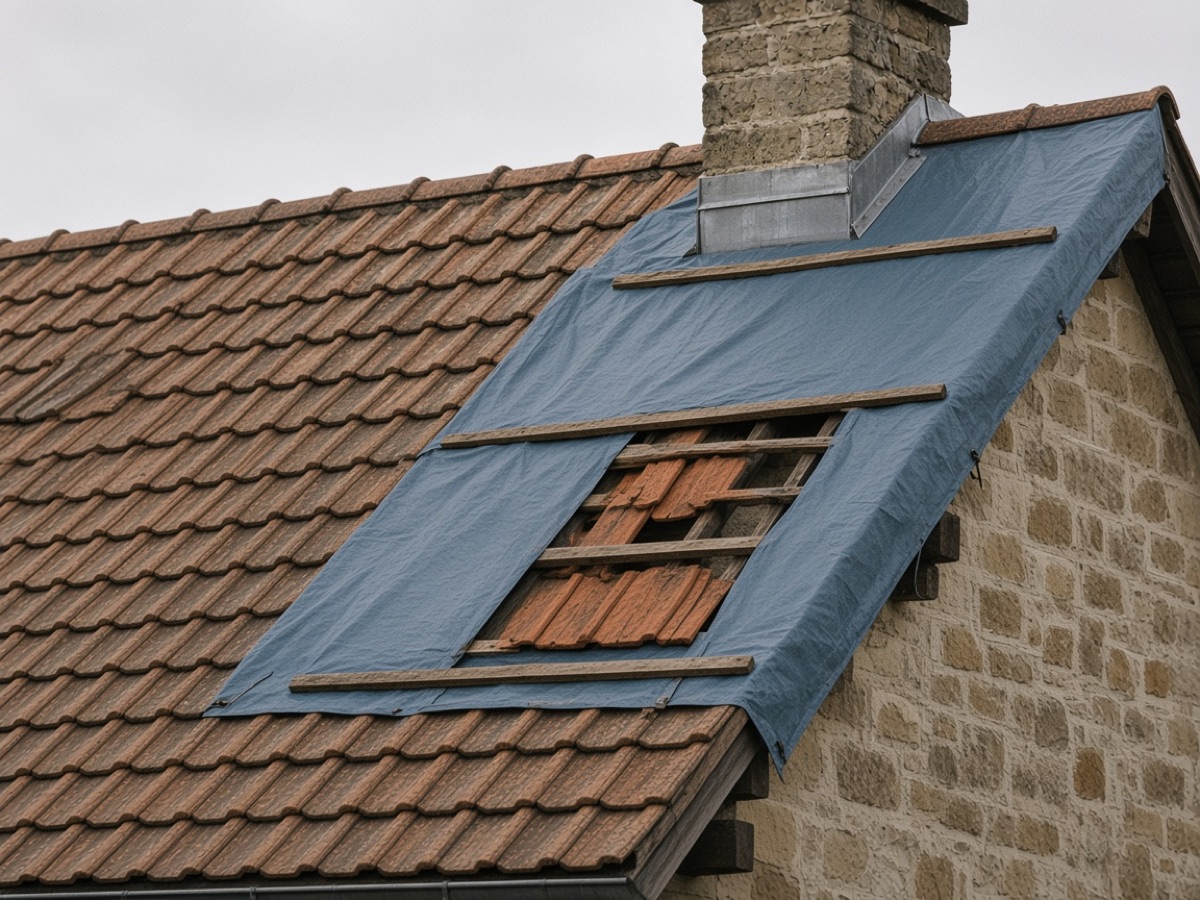
Mise hors d’eau provisoire : bâche lourde, tasseaux, zone ouverte visible. C’est une mesure conservatoire, pas la réparation définitive.
Assurance : les délais qu’il ne faut pas rater
Pour un dégât des eaux ou une tempête, le délai classique de déclaration est de 5 jours ouvrés à compter de la connaissance du sinistre (Service-Public / Code des assurances). Les dégâts des eaux restent le premier poste des sinistres habitation indemnisés en France (~44 % en 2024, France Assureurs).
Ce qu’on conseille concrètement :
- Appeler l’assureur après avoir sécurisé l’essentiel (et idéalement avec photos).
- Ne pas jeter les tuiles cassées ni « tout ranger » avant le passage éventuel de l’expert.
- Distinguer mise hors d’eau et réparation définitive sur le devis : ce ne sont pas la même ligne.
Et non : une fuite qui « traînait depuis des mois » sans déclaration, ce n’est pas le même dossier qu’une tuile arrachée cette nuit.
Notre façon d’intervenir depuis le 70
On part du principe suivant : vous ne montez pas, on vient voir, on dit si c’est bâchage, remplacement localisé, ou reprise plus large (noue, solin, zinguerie). À Lure, Gray, Héricourt comme à Vesoul, l’accès et la pente changent le chantier autant que le trou dans le plafond.
Si la toiture est en fin de course, on le dit. Mieux vaut un devis honnête de rénovation qu’une rustine mensuelle. Si c’est local, on reste local.
Ci-dessous : chiffres sourcés, idées reçues, fourchettes et FAQ. Pour une urgence : on préfère un appel clair (« ça goutte / ça coule / tuiles au jardin ») à un message vague. C’est comme ça qu’on priorise les tournées.
Nos réalisations
Quelques-unes de nos réalisations
Des chantiers du même type (dépannage & fuite). Vos photos viendront enrichir la série au fil des projets.
L'essentiel
Ce qu'il faut comprendre
- La tache au plafond indique le point de sortie de l'eau, pas son point d'entrée : sous une couverture, l'eau suit écran, liteaux, chevrons et pannes par gravité et capillarité, parfois sur plusieurs mètres.
- Premier réflexe si l'eau approche prises, luminaires ou tableau : couper l'électricité de la zone concernée.
- Une poche d'eau au plafond se perce au centre pour une vidange contrôlée, avec un bac dessous ; laisser gonfler risque un effondrement soudain du plâtre.
- Une bâche lestée de pierres ou de parpaings s'envole, forme des poches d'eau et casse la couverture en glissant : la fixation se fait par tasseaux vissés, jamais par du lest.
- Conserver tous les biens endommagés jusqu'au passage de l'expert et photographier l'intérieur, l'extérieur, les tuiles au sol et le toit depuis le jardin.
- L'assistance 24/7 de l'assureur (Matmut, MAIF…) peut dépêcher un couvreur partenaire : c'est l'assureur qui mandate, pas un démarcheur qui sonne à la porte.
Idées reçues
Vrai / faux
On entend « Il faut monter voir d'où ça vient tout de suite. »
En réalité Non : monter sur un toit mouillé, venté ou fragilisé est la première cause de chutes graves chez les couvreurs. On sécurise l'intérieur et on photographie depuis le sol ; le reste est le métier d'un professionnel équipé.
OPPBTP, campagne chutes de hauteur 2024
On entend « Une bâche tenue par des parpaings, ça suffit pour la nuit. »
En réalité Une bâche lestée glisse, s'envole et casse des tuiles saines : le second dégât dépasse souvent le premier. Il faut une bâche armée fixée par tasseaux vissés, ou un simple bac en attendant le couvreur.
ServicesArtisans
On entend « J'ai le temps, je déclarerai plus tard. »
En réalité Le délai légal minimum est de 5 jours ouvrés à compter de la découverte ; passé ce délai, l'assureur peut opposer une déchéance s'il prouve un préjudice. Mieux vaut déclarer vite et compléter ensuite.
Service-Public F1352
Prix
Combien ça coûte
- Déplacement et diagnostic d'urgence (1re heure incluse)€ TTC hors fournitures · 2026120–400 €
- Bâchage d'urgence€ TTC (25–115 €/m² selon DAC) · 2026150–600 €
- Fuite simple (tuile, joint, solin)€ TTC fourni-posé · 2026200–450 €
- Majoration d'urgence (annoncée avant déplacement)% du montant, selon créneau · 2026+20 % à +60 %
Fourchettes indicatives issues de nos sources, hors visite. Seul un devis établi après observation sur place engage un prix.
Réglementation
Ce que dit la réglementation
- Code des assurances, art. L113-2 : déclaration d'un sinistre dans le délai fixé au contrat, au minimum 5 jours ouvrés à compter de la connaissance du sinistre (2 jours ouvrés pour un vol).
- Assurance : les mesures conservatoires (bâchage, mise hors d'eau, recherche de fuite) sont attendues de l'assuré, qui doit limiter l'aggravation du dommage.
- Aucune formalité d'urbanisme n'est requise pour un bâchage ou une réparation à l'identique, même en secteur protégé (Code de l'urbanisme, réparation à l'identique).
- Démarchage à domicile : droit de rétractation de 14 jours et interdiction d'encaisser un paiement avant 7 jours (Code de la consommation, art. L221-18 et L221-10 — à vérifier sur Légifrance).
Questions fréquentes
Vos questions
Ça goutte au plafond, que faire dans les cinq minutes ?
Coupez l’électricité de la zone si l’eau approche une prise, un luminaire ou le tableau. Placez un bac, et si le plafond forme une poche, percez-la au centre pour vidanger de façon contrôlée. Éloignez meubles et objets de valeur, photographiez tout, puis appelez un couvreur et votre assureur. Ne montez pas sur le toit, même pour regarder.
Est-ce une vraie urgence ou puis-je attendre lundi ?
Écoulement actif, plusieurs tuiles arrachées, souche de cheminée descellée ou plafond qui gonfle : urgence. Une auréole stable qui ne s’agrandit pas peut attendre 48 à 72 h. Attendre un jour ouvré plutôt qu’un dimanche soir économise en général 200 à 600 € de majoration.
Combien coûte une intervention d'urgence ?
Le déplacement et le diagnostic (première heure incluse) vont de 120 à 400 €, le bâchage de 150 à 600 €. S’y ajoute une majoration de 20 à 60 % le soir, le week-end ou la nuit. Elle doit vous être annoncée avant tout déplacement.
Le bâchage et la recherche de fuite sont-ils remboursés ?
En général oui, au titre des mesures conservatoires : l’assureur attend même que vous limitiez le dommage sous 24 à 48 h. Gardez une facture séparant bâchage, recherche de fuite et réparation, avec les photos avant et après.
Des couvreurs sonnent à la porte après un coup de vent, dois-je accepter ?
Non. C’est votre assureur qui mandate, pas un démarcheur. Exigez un SIRET et une attestation décennale, un devis écrit avant intervention, et refusez tout acompte en espèces. En démarchage à domicile, vous disposez d’un droit de rétractation de 14 jours.
Sources & références
Nos sources
Pour que vous puissiez vérifier par vous-même.
- Service-Public — déclarer un sinistre à son assurance habitation (F1352) 2026
- France Assureurs — L'assurance habitation en 2024 2025
- OPPBTP — dossier de presse campagne chutes de hauteur 2024
- Travaux.com — prix de réparation d'une fuite de toiture 2026
- DAC Solutions — tarifs d'intervention d'urgence couvreur 2026
- Trouver un Couvreur — fuite de toiture, que faire en urgence 2026
- ServicesArtisans — toiture fuite urgence, que faire 2026
- Toiture Santus — détecter et réparer une fuite de toit 2026
En Haute-Saône
Un projet ? Parlez-en à un artisan du 70
Nous sommes charpentiers, couvreurs et zingueurs basés à Vesoul et nous intervenons dans toute la Haute-Saône. Pour votre projet, ouvrez la page du métier concerné ou celle de votre secteur.
Nos métiers
Votre secteur
Demander un devis
Un projet de toiture en Haute-Saône ?
Charpente, combles, couverture : on vient observer sur place, on vous explique, et vous repartez avec un devis écrit et détaillé.
- Adresse
- 8 rue des Remparts, 70000 Vesoul
- Téléphone
- 07 43 53 28 02
- Zone
- Haute-Saône et alentours
- Devis gratuit, sans engagement
- Garantie décennale
- Artisan basé dans le 70
Prêt à en parler ?
Ouvrez le formulaire : type de client, commune, catégorie de travaux — on prépare l’échange avant de vous rappeler.
Ou téléphonez au 07 43 53 28 02.